
フランス国債5年物のCDS(CDSスプレッド)をご紹介したところ、ロシア国債はどうなっていますか?――という質問をいただいたので、ご紹介しておきます。
『Investing.com』のチャートでは以下のようになっています。
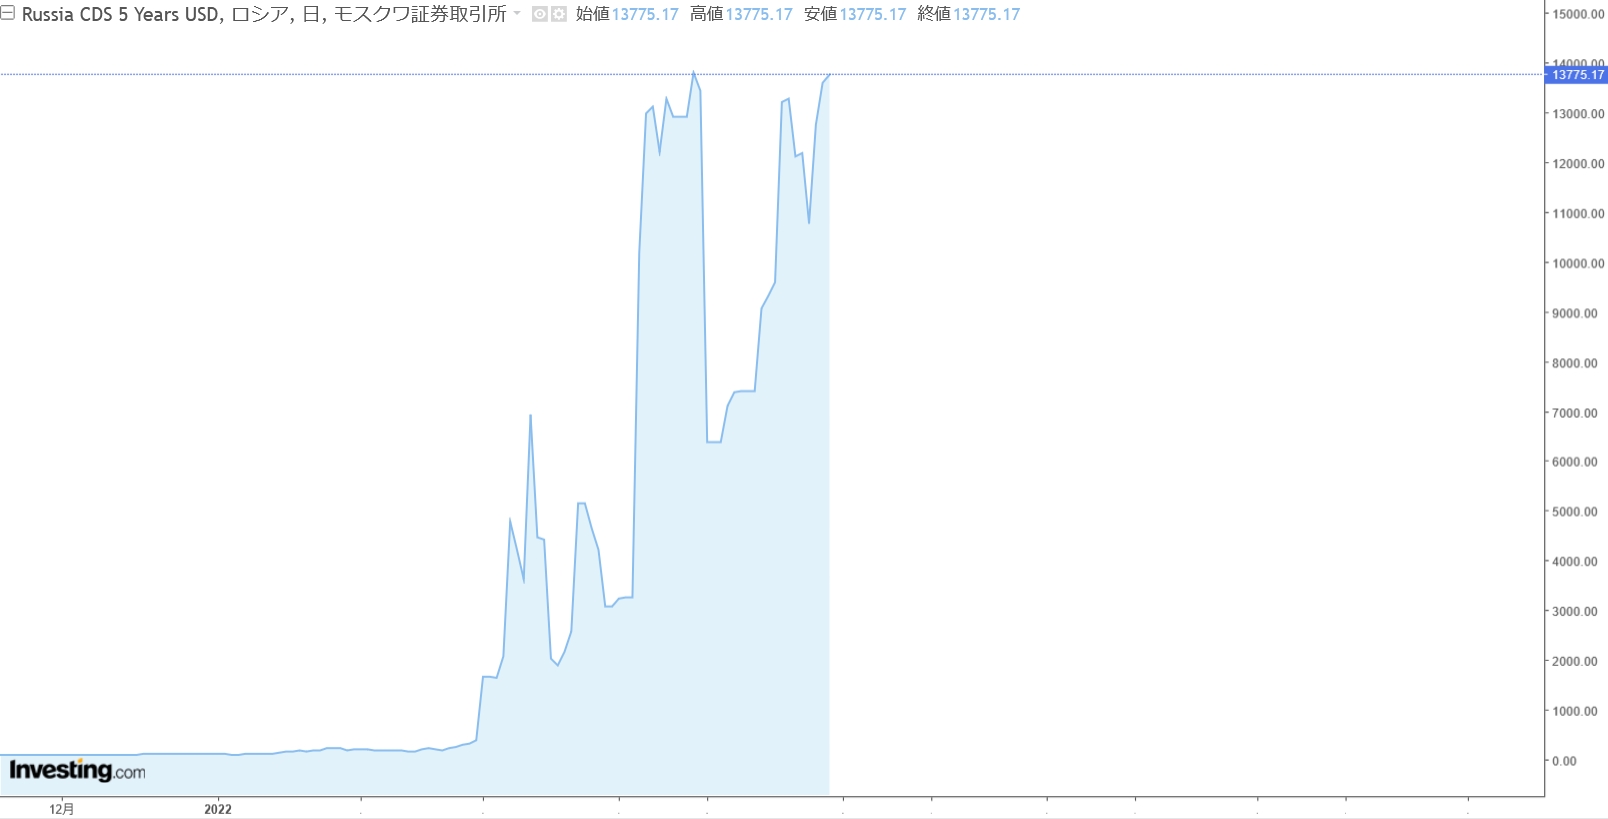
これは残骸です。既に2022年にCDSの支払い事由となる信用事由が発生した※ので、値はつかなくなったのです。
※背景には2022年の制裁で国際的な取引・決済が制約され、さらにCDSが「将来のデフォルトに備える契約」から「既に発生した信用事由の支払いを決済する段階」に移ったことがあります。つまり、制裁による市場の分断と、既存CDSの信用事由発生・決済が重なり、通常の5年物CDS価格を継続的に観測できる状態が失われました。
2022年05月30日の最終値が残っている状態で「13,775.17bp」という無茶苦茶な数字です。
CDSスプレッドは国家の破綻確率(正確には「対象となる国家債務の破綻確率」)を反映したものでもありますが、この数字を入れて破綻確率を計算すると、5年以内のデフォルト確率は約99.999%、ほぼ100%になります。
『IMF』(International Monetary Fundの略:国際通貨基金)の2022年の研究によると、「CDSスプレッド」と「判断の目安」は以下のようになります。
400bp超
強い警戒が必要な水準。ただし、国債CDS全般に共通する危機判定基準ではありません。500bp超
IMF研究が、月平均の国債CDSについて「ソブリン・ディストレス(国家債務のストレス状態)」を識別する条件の一つに採用しています。700bp超
同研究が「極度のストレス(extreme stress)」として分析しています。深刻な危険水準と表現する根拠になります。⇒参照・引用元:『IMF』公式サイト「The Sovereign-Bank Nexus in Emerging Markets in the Wake of the COVID-19 Pandemic」
簡単にいうと「CDSスプレッド」とは、国や企業がお金を返せなくなる事態に備えるための「保証料率」です。
保険料に似たものと考えると分かりやすいです。
例えば、あなたがある国の国債を1億円分持っているとします。その国が元本や利息を支払わなくなると、損失が生じます。
そこで「定期的に保証料を払う代わりに、債務不履行などが起きたら、契約に従って損失を補ってもらう」という契約を、金融機関などと結びます。
これがCDS(クレジット・デフォルト・スワップ)です。
この保証料の水準を、年率のbp(ベーシスポイント) で示したものがCDSスプレッドです(1bpは0.01%)。
「この国はきちんと返済しそうだ」と評価されれば保証料は安くなり、「返済が危ない」と評価されれば高くなります。そのため、CDSスプレッドは、国家や企業の信用不安を読み取る指標として使われるのです。
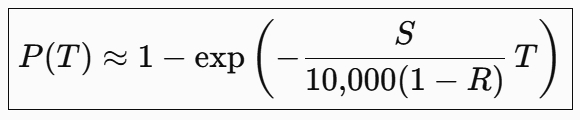
P(T)……今後 \(T\) 年以内にデフォルトする累積確率
S……CDSスプレッド。単位は「bp」。400bpなら400を代入します。
R……デフォルト時の想定回収率を入力します。40%なら「0.4」を代入します。
T……期間。5年物なら「5」を代入します。
ただし、この確率は、市場価格から逆算した「リスク中立確率」(保証料の高さを確率に換算した数字)です。実際にその割合でデフォルトが起こるという予測値ではありません。
(吉田ハンチング@dcp)