韓国政府が株価暴落に焦って、「付け焼き刃」な追証対策にを繰り出しました。
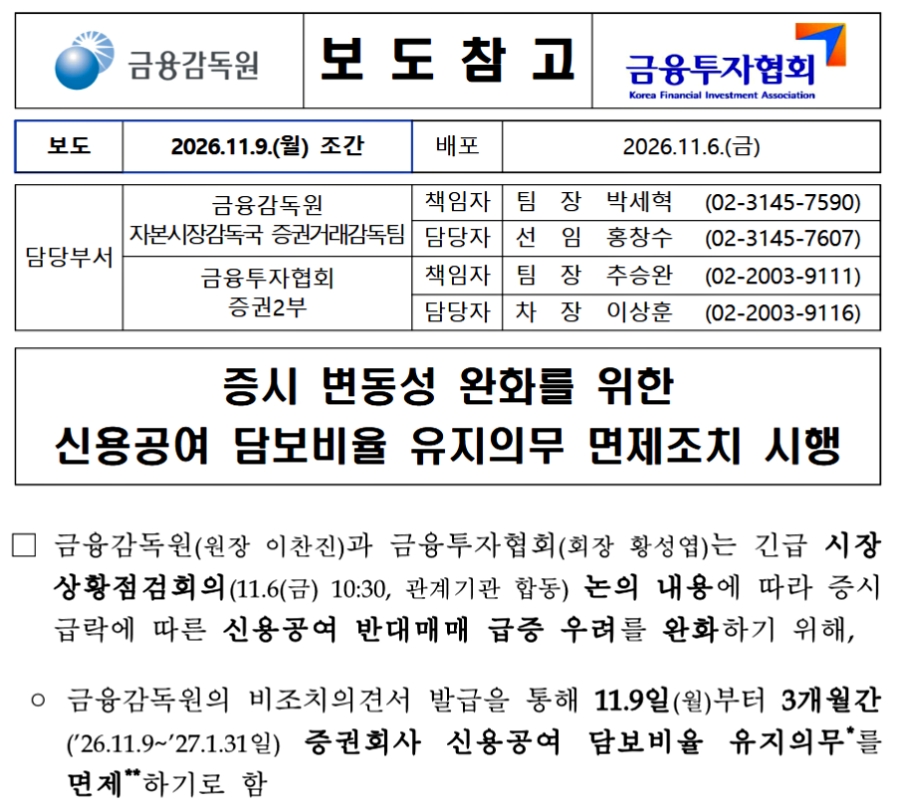
2026年11月06日、韓国の金融監督院が以下のプレスリリースを出しました。
株式市場の変動性緩和に向けた信用供与の担保比率維持義務の免除措置を実施
□金融監督院(院長・李粲珍〈イ・チャンジン〉)と金融投資協会(会長・黄成燁〈ファン・ソンヨプ〉)は、緊急市場状況点検会議(11月06日(金)10時30分、関係機関合同)での議論の内容に基づき、株式市場の急落に伴う信用供与に係る強制売却の急増への懸念を和らげるため、
◦金融監督院による不措置意見書の発行を通じて、11月09日(月)から3カ月間(2026年11月09日~2027年01月31日)、証券会社の信用供与に係る担保比率維持義務を免除することとした。
※証券会社が信用融資を実施する際には140%以上の担保を確保し、証券会社が定めた担保維持比率を下回った場合には、遅滞なく投資家から追加担保を徴求することを義務付けている(金融投資業規程第4-25条第3項)。
**証券会社は、借り手や市場の状況などを考慮し、担保維持比率を柔軟に決定できる。
□金融監督院は、今後の市場状況を綿密に監視しながら、関係機関と協力して株式市場の変動性緩和に向けた多角的な取り組みを進め、
◦金融投資協会は、去る09月23日に策定した「信用融資の自主管理強化策」が着実に履行されるようにするなど、信用取引(「借金による投資」)のリスク管理に万全を期す計画である。
⇒参照・引用元:『韓国金融監督院』公式サイト「증시 변동성 완화를 위한 신용공여 담보비율 유지의무 면제조치 시행」
今回の措置を理解するには「追証」(マージンコール)の仕組みを知っていないといけません。
韓国の信用取引では、ざっくりいって手持ちの資金の約2倍の株取引を行うことができます。
証券会社から資金を借りて株を買う신용융자(信用融資)と、株を借りて売る신용대주(信用貸株)があります。今回の措置の対象は、前者の信用買いです。
資金――必要な保証金の比率は証券会社や銘柄によって異なり、45%なら約2.22倍、50%なら2倍です。
仕組みを理解するには、買うときの「保証金率」と、買った後の「担保維持比率」を分けて考える必要があります。
| 項目 | 計算方法 | 何を決めるか |
|---|---|---|
| 保証金率 | 保証金 ÷ 株式購入額 | 自己資金などに対して、いくら買えるか |
| 担保維持比率 | 担保評価額 ÷ 借入額 | 株価下落後、追加担保が必要になるか |
保証金には、現金だけでなく、所定の評価額に換算した保有有価証券を使える場合もあります。
自己資金を現金1,000万ウォンとし、すべて保証金に使う単純な例では、購入可能額は次のようになります。
| 保証金率 | 購入できる株式の総額 | うち借入額 | 自己資金に対する購入額 |
|---|---|---|---|
| 50% | 2,000万ウォン | 1,000万ウォン | 2倍 |
| 45% | 約2,222万ウォン | 約1,222万ウォン | 約2.22倍 |
保証金率50%に相当なら、自己資金1,000万ウォンと借入金1,000万ウォンで、2,000万ウォンの株を買うことができます。
その後の値下がりを計算すると、以下のようになります。利息・手数料は除きます。
| 購入時からの株価下落率 | 株式の評価額 | 借入額 | 差し引きの自己資金 | 担保維持比率 |
|---|---|---|---|---|
| 0% | 2,000万ウォン | 1,000万ウォン | 1,000万ウォン | 200% |
| 20% | 1,600万ウォン | 1,000万ウォン | 600万ウォン | 160% |
| 30% | 1,400万ウォン | 1,000万ウォン | 400万ウォン | 140% |
| 35% | 1,300万ウォン | 1,000万ウォン | 300万ウォン | 130% |
| 40% | 1,200万ウォン | 1,000万ウォン | 200万ウォン | 120% |
担保維持比率を140%ですから、株価が30%まで下がると、担保保証金が足りなくなって「担保保証金を積んでくれ」というオーダーが来ます。
これが「追証」です。
で、もし担保保証金が足りない場合には(期限までに用意できない場合には)強制的に決済されます。
金融監督院と金融投資協会は慌てて09日から証券会社の信用供与に関する担保比率の維持義務を一時的に免除すると発表。
例えば、自己資金1,000万ウォンに信用融資1,000万ウォンを加え、2,000万ウォン分の株式を購入した場合、従来は株式の価値が1,400万ウォン未満に下がると強制売却の対象となりましたが、担保維持比率を130%に引き下げれば、株式の価値が1,300万ウォンの水準まで下がるまで、強制売却の基準に抵触しません。
今回の140%から130%への引き下げは、株価の下落が「30%」ではなく、35%まで広げる措置をとりました。要するに追証がかかる時間を稼ぐための措置です。
また金融監督院は、当該期間中に規定を順守しなくても制裁を科さないという内容の「不措置意見書」を発行します。
株価を自分たちの唯一の成果として誇ってきた李在明(イ・ジェミョン)さんの政権は、ポピュリストらしく株価の下落によって自身への評価が下がることを恐れ、ルールを変更しました。
結論はいつもと同じです。「ばかだねえ。じつにばかだね」……です。
(吉田ハンチング@dcp)