2026年10月22日、韓国の金融通貨委員会は、基準金利を年3.00%に据え置くことを委員7人の全会一致で決定しました。
07月と08月に2会合連続で利上げした後、今回の10月会合では追加利上げを見送ります。
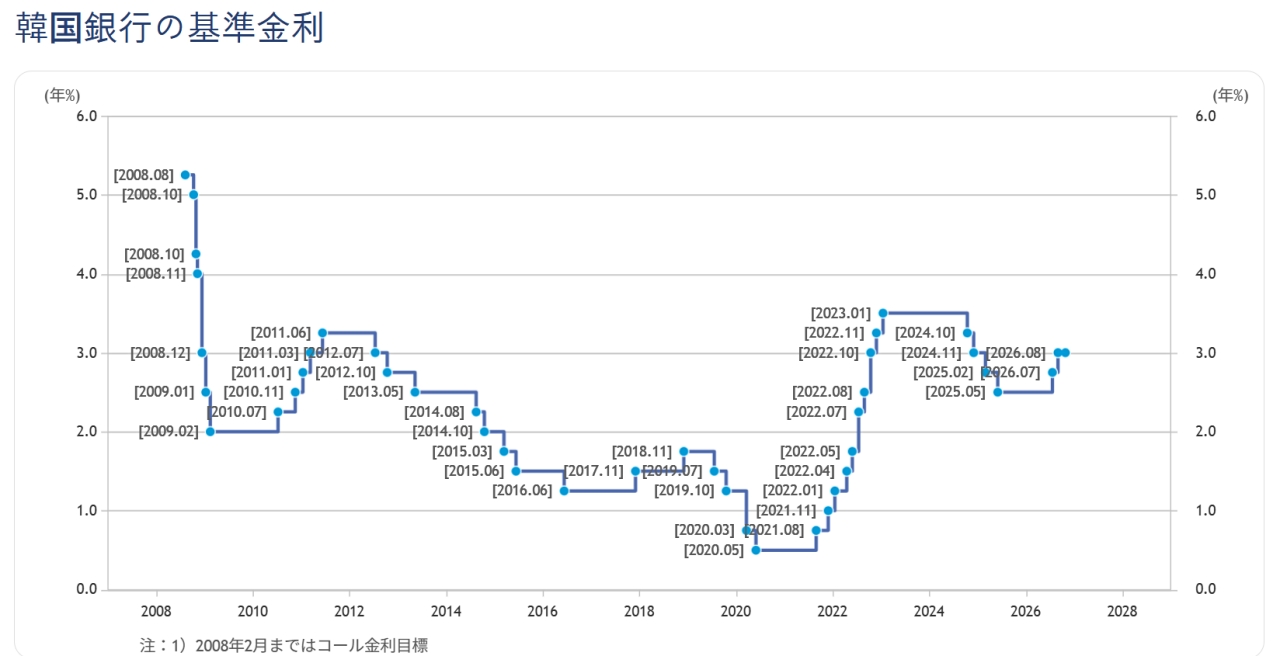
↑韓国の基準金利の推移。韓国の「基準金利」は政策金利と同義です。
以下は、今回の基準金利を据え置いた件について、『韓国銀行』が出した「金融政策の方向性」プレスリリースの全文和訳です。
ポイントは、『韓国銀行』が自身でインフレ率が「相当期間にわたり目標水準(2.0%)を上回る上昇率を示す」だろうと予測しながら、今回基準金利を上げなかった――という点です。
それは、前回、前々回と2回続けて基準金利を上昇させた結果を見極めなければならない――としているからです。要するに、今回は「様子見」したわけです。
韓国の状況からいえば、金利を拙速に上昇させるのは、難しいと見られます。金利を下げるときよりも上げるときの方が判断は難しいのです。
金融政策の方向性
□金融通貨委員会は、次回の金融政策の方向を決定するまで、韓国銀行の基準金利を現在の3.00%の水準に維持し、金融政策を運営することとしました。
国内経済は、輸出と投資を中心に高い成長を続けるなか、物価が3%前後の高い上昇率を維持し、金融安定の面でもリスクが依然として存在しています。
しかし、中東情勢、主要国の金融・財政政策などに関連する不確実性が高まっていることから、基準金利を現行水準に維持しながら、国内外のリスク要因の推移と、これまでの2回の利上げによる波及効果を点検する必要があると判断しました。
□世界経済は、中東地域の緊張が拡大したものの、堅調なAI投資などに支えられ、良好な成長を続けています。物価は、エネルギー価格の上昇やサプライチェーンの混乱などにより、当面、高い上昇率を示すと予想されます。
国際金融市場では、インフレの拡大と主要国の利上げ期待の高まり、財政健全性やAI関連の社債供給に対する懸念などにより、長期国債金利が大幅に上昇し、合衆国ドルもドル高に転じました。
株価は、企業利益の高い伸びが続いているものの、AI投資の減速に対する懸念などから、変動性が拡大しました。今後、世界経済と国際金融市場は、中東情勢の展開、AI投資の見通し、合衆国など主要国の金融・財政政策の変化などに影響を受けると予想されます。
□国内経済は、輸出と投資の好調に支えられ、予想を上回る高い成長を続けました。
就業者数は、サービス業を中心に緩やかな増加を続けました。
今後も国内経済は、半導体市況の好調によって輸出と投資の高い伸びが続き、所得環境の改善に支えられて、消費の回復傾向も次第に拡大するとみられます。これに伴い、今年と来年の成長率は、8月時点の予測値(それぞれ3.3%、2.9%)を相当程度上回ると予想されます。
ただし、今後の成長経路には、中東情勢の展開、半導体市況の拡大とその国内需要への波及の程度、国内外の金融環境の変化などに関連する不確実性が潜在しています。
□物価についてみると、消費者物価とコア物価(食料品およびエネルギーを除く指数)は、いずれも09月に2%台後半(それぞれ2.9%、2.8%)の高い上昇率を維持しました。
短期期待インフレ率(一般消費者)は、2%台後半の水準を維持しました。
今後、物価は、高まったコスト上昇圧力の波及が続き、需要側の圧力も次第に強まることで、相当期間にわたり目標水準を上回る上昇率を示すとみられます。
今年の消費者物価とコア物価の上昇率は、8月時点の予測値(それぞれ2.7%、2.5%)におおむね一致するものの、来年は従来の予測値(それぞれ2.3%、2.5%)を上回ると予想されます。
今後の物価の推移については、国際原油価格と為替相場の動き、国内需要の改善速度、賃金上昇の広がりの程度などに関連する不確実性が高いと判断されます。
□金融・外国為替市場では、主要な価格変数の変動性が拡大しました。
ドルウォン相場は、合衆国ドル高にもかかわらず、大規模な経常収支黒字による外国為替の需給改善などに支えられ、相当程度下落しました。
韓国国債の利回りは、中東情勢の悪化と国際原油価格の上昇、主要国の国債利回りの急騰などの影響で大幅に上昇しましたが、その後、国債の需給改善への期待などから、上昇幅の相当部分が縮小しました。
株価は、半導体部門の収益性低下に対する懸念などから、大幅に下落しました。家計向け融資は、その他の融資が純返済となったことで減少に転じましたが、住宅関連融資は増加を続け、首都圏の住宅価格の上昇幅は再び拡大しました。
□金融通貨委員会は、今後、経済成長の動向を点検しながら、中期的な視点で物価上昇率が目標水準で安定するようにすると共に、金融安定にも留意して金融政策を運営していきます。
国内経済は、輸出と投資の好調の持続、消費回復の拡大などによって高い成長を続け、物価は、これまでに蓄積されたコスト上昇圧力の波及、需要側の圧力の増大などにより、相当期間にわたり目標水準を上回る上昇率を示すと予測されます。
金融安定の面では、首都圏の住宅市場と家計債務に関連する金融不均衡のリスクに、引き続き留意する必要があります。したがって、今後の金融政策については、物価・景気の動向と金融安定の状況を綿密に点検しながら、追加利上げの時期やペースなどを決定していきます。
□今回の基準金利据え置きの決定については、金融通貨委員7人全員が賛成しました。
(吉田ハンチング@dcp)