韓国は「家計負債」大国です。
家計負債の対GDP比は「81.1%」に達します(『韓国銀行』が2026年10月07日に公表した「2026年第2四半期の資金循環(暫定)」による)。
特に所得の低い家計の負債による元利払いの負担は非常に大きいのです。
韓国の各政権が負債を軽減するために徳政令を出すのは、お金の流れの梗塞を軽減し経済を回すためでもあります。
韓国メディア『ソウル経済』に興味深い記事が出ました。以下をご覧ください。
金融当局が、銀行系金融持株会社傘下の貯蓄銀行各社に、小規模事業者向け貸出金利の引き下げを要請しました。
銀行業界で実施している小規模事業者向け金利優遇制度を貯蓄銀行業界にも拡大適用し、自営業者の金融負担を緩和するというものです。
10日、金融業界によると、金融監督院は先月、貯蓄銀行中央会に「小規模事業者向けコンサルティング連携金利優遇制度」の拡大に関する公文書を送りました。銀行系貯蓄銀行に優先的に導入するため、各社の参加意向と意見を取りまとめるという内容です。
同制度は、小規模事業者が経営コンサルティングや支援プログラムを修了すると、貸出金利を割り引く仕組みです。
銀行業界は2024年から、小商工人市場振興公団のプログラム修了者に、0.20~0.50%ポイント程度の金利優遇を提供してきました。
(後略)
これは借金まみれになっている韓国の家計の苦境を示しています。貯蓄銀行に融資の利子を軽減しろ――と政府が圧力をかけています。
先にご紹介したことがありますが、貯蓄銀行は一般銀行から融資を受けにくい個人・自営業者・中小企業などを主な顧客とし、預金を集めて融資する、株式会社形態の金融機関です。
誤解している方が多いかもしれませんが、「貯蓄銀行」というのは個別の銀行名ではなく、金融機関の業態・制度上の区分を指す名称。いわば「ジャンル名称」です。
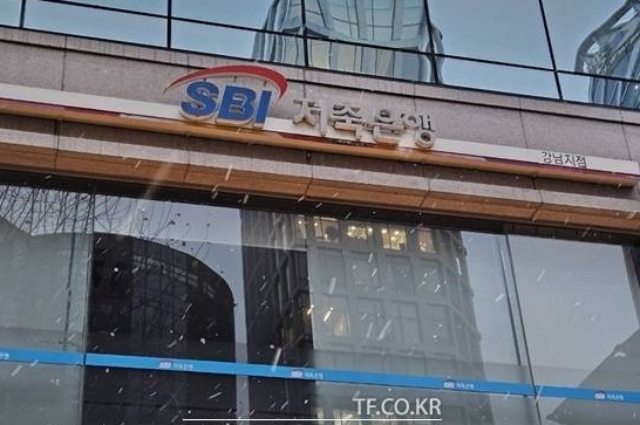
個別の社名には『SBI貯蓄銀行』『OK貯蓄銀行』などがあります。
一般銀行と比べて、相対的に信用力の低い借り手を多く扱うため、融資金利も高い傾向があります。
参考として、2025年末の業界平均金利は次のとおりです。
| 項目 | 金利 |
|---|---|
| 貸出全体 | 9.7% |
| 企業向け貸出 | 7.3% |
| 家計向け貸出 | 13.4% |
| 預金全体 | 2.9% |
| 1年定期預金 | 3.0% |
※残高ベースの加重平均でその時点の新規契約金利ではないことに注意してください。
上掲のとおり、貯蓄銀行の家計融資の利率はとても高いのです。
高金利の理由について、貯蓄銀行中央会は、相対的に信用力の低い個人などを主要顧客としており、資金調達費用と信用コスト(貸倒れに伴う費用など)が高いため、融資金利も高くなると説明しています。
高いリスクを引き受けるために融資利息も高く設定しているわけです。
その利率を下げろと政府当局は圧力をかけています。
ちなみに、貯蓄銀行の延滞率は2026年06月末時点で「6.26%」に達しています。
(吉田ハンチング@dcp)