中国の不動産開発を基盤とする『珠海華発集団』(珠海华发集团有限公司)が飛びそう――という話が出ています。
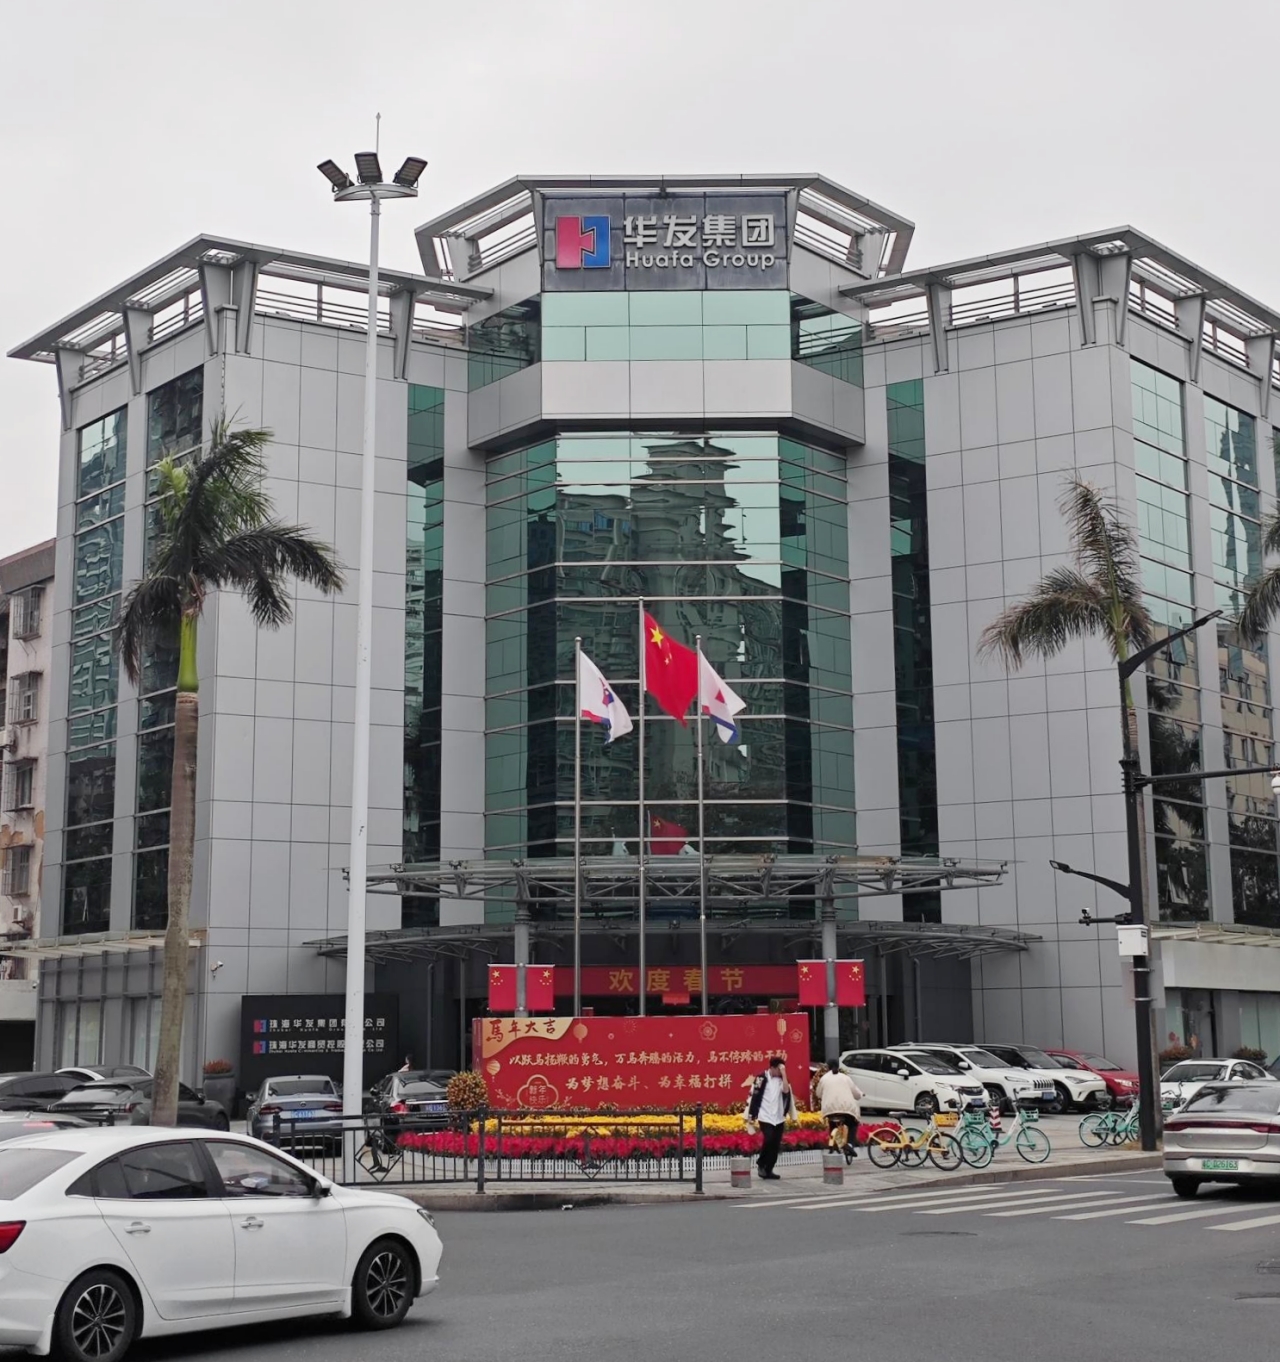
『恒大集団』みたいな話なのですが、毎度のことながら『珠海華発集団』への懸念は今に始まったことではありません。
※例えば2022年12月16日付けですが、『国泰君安証券』は『華発股份』の社債発行審査資料で「華発股份の実質的な負債比率が高く、集団と股份の双方が資金調達しているため、今後、『華発集団』全体の返済圧力に注意する必要がある」と書いています。
そもそも不動産ディベロッパーが左前になって危ない――という話は、『恒大集団』の危機が表面化した2019年頃から(それ以前にも)知られてはいました。
今回『華発集団』のデフォルト懸念が注目を集めているのは、同社が珠海市が所有する国有企業である(後述)という点です。
2026年10月下旬に注目を集めた『華発集団』の動き
問題が表面化したのは10月下旬のことで、この時にはすでに「背筋が寒く」なっていました。
・信託商品の支払いが期限どおりに行われなかった、または一部しか支払われなかったとの情報が浮上
・銀行借入について、返済期限の延長や金利引き下げを求めているとの情報が拡散
・傘下の不動産会社『華発股份』の四半期報告延期、大幅赤字、資産売却などが重なる
この不穏な状況が『新華財経』の11月03日付報道に出ました。
財務状況は非常によくない!
財務状況は極めてよろしくありません。まずはそれを確認してみましょう。
まず連結貸借対照表(『華発集団』が公表したPDFの60~63ページ)から引用すると以下にようになります。
| 項目 | 2026年6月末 | 2026年期首 |
|---|---|---|
| 総資産 | 7,444.32 | 7,504.02 |
| 総負債 | 5,660.21 | 5,641.23 |
| 純資産(資本合計) | 1,784.10 | 1,862.79 |
| うち親会社所有者に帰属する資本 | 411.78 | 457.85 |
| うち非支配株主持分 | 1,372.33 | 1,404.94 |
| 現預金等(貨幣資金) | 574.22 | 572.19 |
| 短期借入金 | 816.06 | 819.08 |
| 1年以内返済予定の非流動負債 | 724.98 | 681.66 |
| 長期借入金 | 1,300.73 | 1,143.11 |
※単位は億元
資産・負債:総資産7,444億元に対し、負債5,660億元です(負債比率は76.0%)。
次に有利子負債の「返済期限」別の状況です。
| 06月末からの返済期限 | 金額 |
|---|---|
| 6カ月以内 | 758.61 |
| 6カ月超~1年以内 | 913.10 |
| 1年以内合計 | 1,671.72 |
| 1年超 | 2,375.55 |
有利子負債の41.3%が1年以内に返済期限を迎えます。
現預金等574.22億元は、その34.3%しかありません。
次に連結損益計算書(PDFの67~69ページ)の主要数値を見てみましょう。
| 項目 | 2026年01~06月 | 2025年01~06月 |
|---|---|---|
| 営業総収入 | 674.36 | 939.29 |
| 営業損益(中国会計上) | ▲37.76 | 36.77 |
| 税引き前損益 | ▲37.78 | 36.64 |
| 純損益 | ▲51.80 | 19.10 |
| 親会社所有者に帰属する純損益 | ▲34.24 | 3.67 |
| 財務費用 | 34.09 | 27.51 |
※▲は「マイナス」の意味です。
営業総収入は前年同期比28.2%減り、最終損益は19.10億元の黒字から51.80億元の赤字へ転落しています。
次にキャッシュフローです。
| 項目 | 2026年01~06月 | 2025年01~06月 |
|---|---|---|
| 営業活動によるキャッシュフロー | 1.94 | 167.15 |
| 投資活動によるキャッシュフロー | ▲63.62 | ▲98.28 |
| 財務活動によるキャッシュフロー | 76.61 | ▲55.40 |
| 現金・現金同等物の純増加額 | 14.02 | 12.49 |
| 期末の現金・現金同等物 | 500.35 | 557.44 |
営業活動によるキャッシュフローは1.94億元しかありません。前年同期は「167.15億元」ありましたから、実に「–98.8%」と激減しています。
何を意味しているかといえば、『華発集団』はもはや本業で食べていける状態ではない――ということです。
上掲表組のデータ出典:「珠海华发集团有限公司公司债券半年度报告(2026年)」
営業活動で現金が減少し、資金調達・返済を合わせた財務活動でも現金が流出しています。負債を返せるのか――ですが、資産制限の表(PDFの49ページ)では以下のようになっています。
| 項目 | 帳簿価額 | 担保設定などで利用が制限される額 |
|---|---|---|
| 棚卸資産 | 2,705.13 | 923.39 |
| 投資用不動産 | 788.25 | 559.82 |
| 現預金等・決済準備金 | 581.23 | 80.63 |
| 制限対象資産の総額 | ― | 1,739.45 |
棚卸資産と投資用不動産の合計は、総資産の46.9%になります。さらに投資用不動産の71.0%には利用制限があります。
そもそも、中国の不動産市場はどん底景気ですから、投資用不動産を持っているからといって「すぐに売れる」という状況は考えられません。
財務状況が厳しいからといって、保有資産を売却して……というのも難しいのです。要するにすぐに使えるキャッシュがない――という状況です。
最も重視すべきなのは、「2026年以内に1,671.72億元の有利子負債が到来するのに、上半期の営業キャッシュフローはわずか1.94億元だった」ことです。
現預金等だけでは短期返済を賄えず、借り換え、資産売却、追加出資などが返済できるか――を決定します。
『華発集団』は国有企業
大前提として、この『華発集団』は広東省珠海市最大の総合国有企業グループであることです。
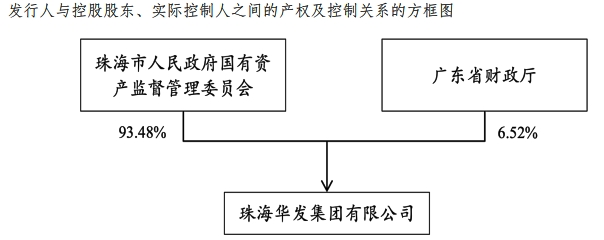
↑資本構造を示す図。データ出典は「珠海华发集团有限公司公司债券半年度报告(2026年)」
珠海市は珠江河口の西側に位置し、マカオに隣接していますが、国有資産監督管理委員会が93.48%、広東省財政庁が6.52%を保有している企業集団です。
したがって、今回問題になっているのは、地方政府が所有する大型国有企業の資金繰りが危ない――ということになります。
中国政府は「知らんがな」と言える「法的な建て付け」
中国財政部は、地方国有企業が借りた債務について、原則として――
「政府債務には属さず、企業が返済し、地方政府は出資の範囲内で有限責任を負う」
――と明示しています。
全額公的出資であることが、債務全額に対する政府保証を意味するわけではありません。
法的には、たとえ『華発集団』がデフォルト騒動を起こしたとしても、珠海市は『華発集団』の債務については「知らんがな」といえる建付けになっているのです。
これはずいぶん前にご紹介した「地方融資平台に対する地方政府の暗黙の保証」問題と直結した話です。
「契約上、政府が返済を保証しているか」とは別に、「地方政府が支配し、政策事業を担わせている企業なのだから、返済に窮すれば政府が救うはずだ」という期待によって資金が集まる――これが「暗黙の保証」ですが、
もし『華発集団』がデフォルトすれば、同グループに貸し込んだ資金が回収不能になり、お金が回らなくなりますし、同時に「珠海市」の信用もまた吹き飛ぶのです。
すでに飛んだ『恒大集団』の場合は、民営の不動産大手が巨額債務を抱えて行き詰まった問題でした。
『華発集団』の場合は、珠海市が支配し、都市開発や産業投資を担わせてきた企業です。
『華発集団』への融資・投資には、会社自身の返済能力に加え、「いざとなれば珠海市が支える」という期待が組み込まれています。
実際、『聯合資信』※も政府支援を理由に『華発集団』の格付けを引き上げていました。
※中国の信用格付け会社です。『聯合資信評估股份有限公司(联合资信评估股份有限公司)』、英語名は「Lianhe Ratings」。
まとめます。
今回のデフォルト懸念の注目ポイントは、次の2点です。
・『華発集団』自身が債務を返済できるのか
・珠海市は、救済する能力と意思をどこまで持つのか
※Money1ではデータをご紹介する際には必ず出典元を明記し、出典元へのリンクを貼っています。「この記事の数字は合っているのか」と疑問を持ったらリンク先のデータをご自分でご確認できます。
(吉田ハンチング@dcp)