4日の連休だった秋夕が終わりました。
韓国が世界的人気と誇るK-POP関連の株価が下落しており、注目されています。まず韓国メディア『朝鮮日報』の記事から一部を以下に引きます。
『BTS』(防弾少年団)は再び世界の舞台を回っており、『Stray Kids』も世界各地の公演会場を満員にしている。
『aespa』と『BABYMONSTER』も海外のファンダムを急速に拡大している。表面的に見れば、K-POP産業はこれまでになく華やかだ。
ところが、株式市場では正反対のことが起きている。
最近6カ月間、韓国の大手芸能事務所4社の株価はすべて下落した。
直近6カ月で『HYBE』は-48.9%、『JYPエンターテインメント』は-41.4%。『YGエンターテインメント』は-23.3%を記録した。
『SMエンターテインメント』だけが-9.2%と、まだ比較的善戦した。エンタメ株の株価は、なぜ下落しているのだろうか。
(中略)
株価が最も大きく下落したのは『HYBE』と『JYP』だ。両社とも最近6カ月間で、株価が半値近くまで下落した。
両社の問題は、『BTS』と『Stray Kids』という単一の巨大IPへの依存度が高いことだ。
特に『HYBE』については、売上高が大きくても手元に残る利益が少ないという純利益の問題も指摘されている。
『SK証券』のリポートによると、『BTS』のワールドツアーが本格的に反映された今年第2四半期、『HYBE』の売上総利益率は第1四半期の43%程度から32%へ低下した。
コンサート売上高は大幅に増加したが、アーティストへの精算費用と公演制作費も同時に増加したためだ。
『HYBE』は昨年も売上高が2兆6,499億ウォンに達したものの、純利益は2,398億ウォンの赤字だった。
『BTS』のようにデビューから年数が経過し、再契約を結んだ超大型歌手の場合、以前よりもアーティストに支払われる精算比率が高くなる。
結局、新人が成功してこそ、利益と株価が同時に改善するということだ。
『SK証券』のパク・ジュンヒョン研究員は『HYBE』の目標株価を29万ウォンに引き下げ、「単一IP(BTSのこと)への依存度が高く、これを緩和するための新人IPの確保が不可欠だ」と述べた。
(後略)
K-POP関連の大手4社の株価が低迷している――というのは本当です。以下にチャートを引用してみます(チャートは『Investing.com』より引用:以下同/日足)。
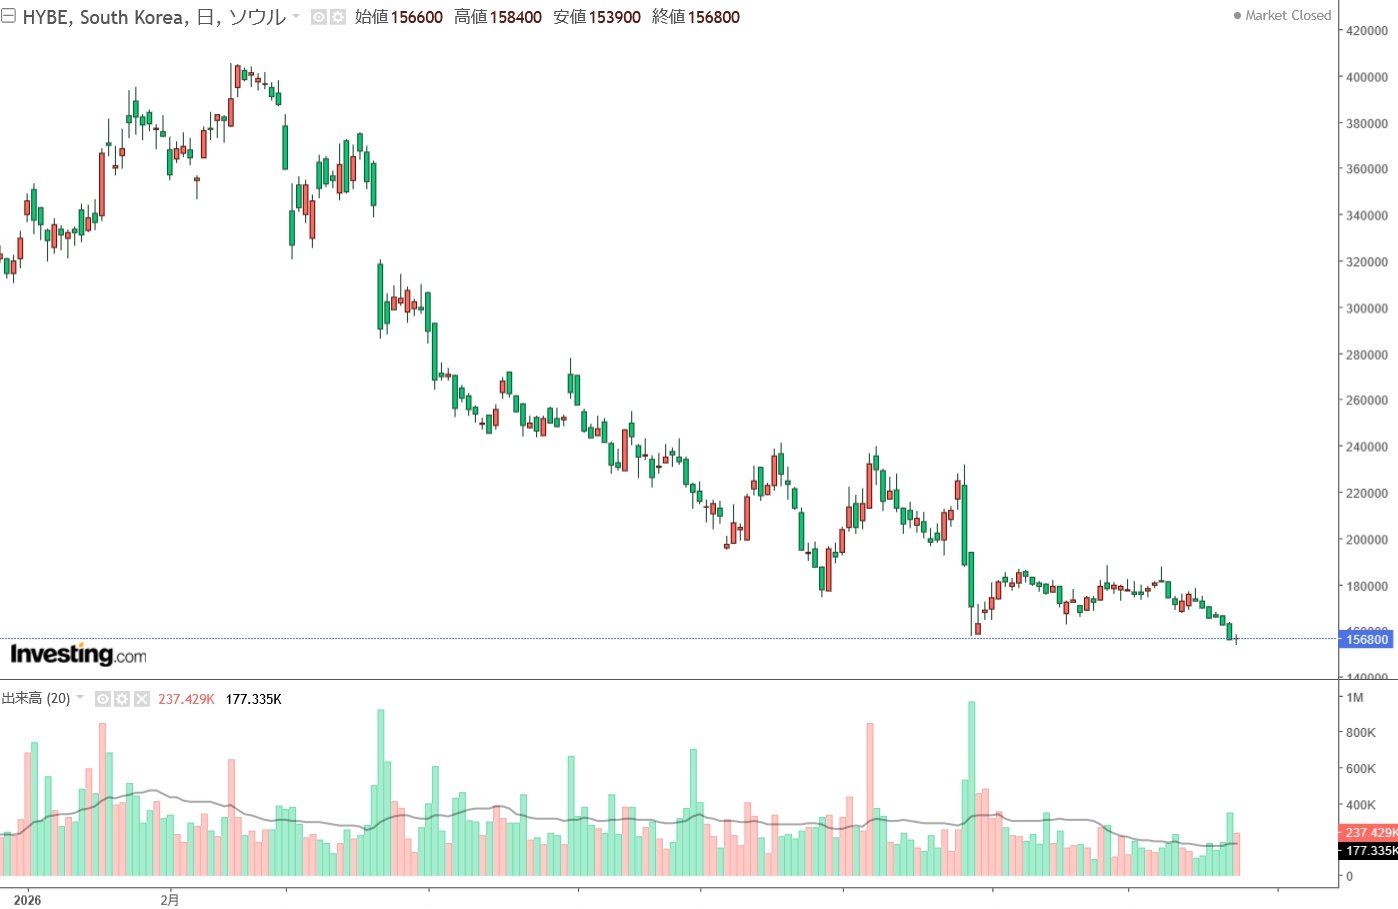
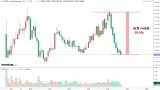
上掲は日足チャートですが、これをローソク足1本が1カ月の値動きを示す「月足」にすると面白い光景が見えます。以下をご覧ください。
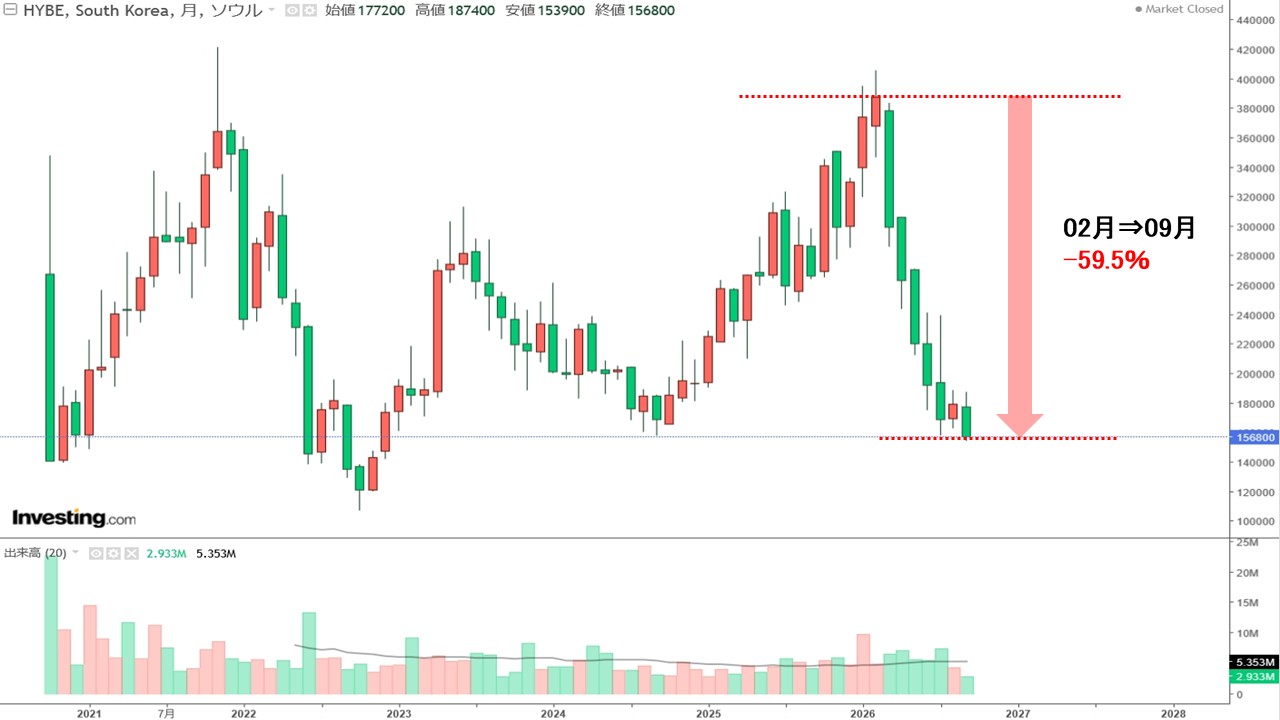
月足で02月02日終値から09月25日終値まで、実に「約59.5%」も下落しています。
この株価急落がなぜ起こっているのかですが、記事が指摘しているとおり、『HYBE』は『BTS』に依存しすぎではないのか?も、もちろん影響しているでしょう。
結論からいえば、K-POPは調整局面に入ったものと見られます。
調べてみると――非常に面白いことに、韓国の『Circle Chart』自身が、かなり露骨にこの問題を指摘しています。
最も明瞭な「衰退」の証左として、アルバム販売は「2023年がピーク」だったという事実があります。『Circle Chart』によるK-POPアルバムの販売数は、
2023年:約1億2,000万枚
2024年:約9,880万枚
2025年:約9,350万枚
――と推移しています。
2023年 ⇒ 2025年で「約2,650万枚減」の「-22%」です。2025年は2年連続減少でした。『Circle Chart』の年間TOP400という別集計でも、2025年は対前年比「-7.4%」となっています。
面白いのは『Luminate』が2026年に公表した分析です。
韓国外のK-POPストリーム約1,290億回のうち、わずか48組のアーティストだけで約500億回、約39%も占めています。
つまり「K-POPの成長は最大手スターへの依存度が高い」わけです。『Luminate』も同様の分析を披露しており、比較対象として挙げているのは、合衆国R&B/Hip-Hopで、このジャンルでは「112組で海外ストリームの36%」を占めています。
この人気が偏重している――という結果が、上記の「『HYBE』は『BTS』の人気に依存しすぎては?」という懸念を証明しているわけです。
つまり、K-POPは「韓国音楽全体が世界で満遍なく受け入れられた」という構造ではありません。
むしろ、ごく少数の巨大IPが世界市場で猛烈に売れているという構造――なわけです。
(吉田ハンチング@dcp)