高校生のデモ活動が発生し、フランスが注目されています。発端は2026年09月21日ごろ、パリ郊外クレテイユの高校で始まった抗議運動です。その後、フランス全土に波及しました。
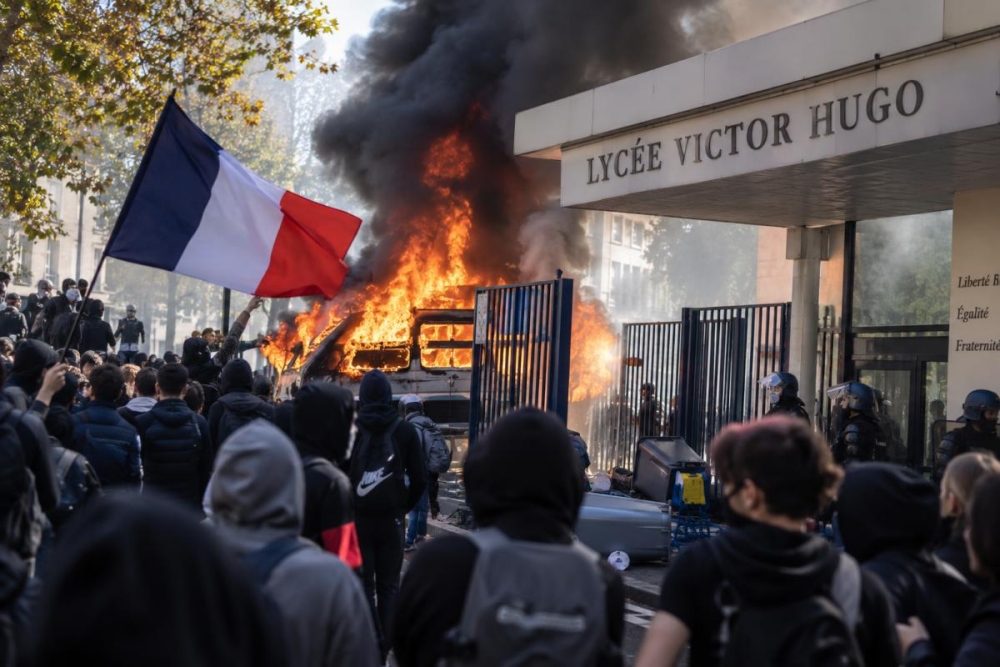
抗議運動は次第に過激化しました。
10月01日
全国で1,000校以上が抗議運動に参加。警察との衝突が激化し、同日だけで1,949人が拘束されました。
10月02日
パリなどで高校施設への放火が発生。政府は暴動鎮圧部隊を投入しました。
10月06日
全国約30カ所で大規模デモが行われ、内務省によると約25万6,000人が参加。488人が拘束され、警察官ら43人が負傷しました。
10月17日
生活費高騰や公共サービスの悪化に抗議する全国的なデモにも波及。AP通信によると、複数都市で放火、略奪、警察との衝突が発生しました。
国債の利回りが急騰し、「国家破綻」などという物騒な言説まで登場しています。では、フランス(政府)は本当に破綻する可能性が高いのでしょうか?
答えは「NO」です。
ただし、現時点では――です。ソブリンリスクを見るためには、CDS(クレジット・デフォルト・スワップ)を確認するのが良い方法です。
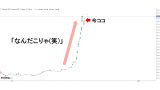
2026年10月19日(日本時間)でフランス国債5年物のCDSは以下のように推移しています(チャートは『Investing.com』より引用)。
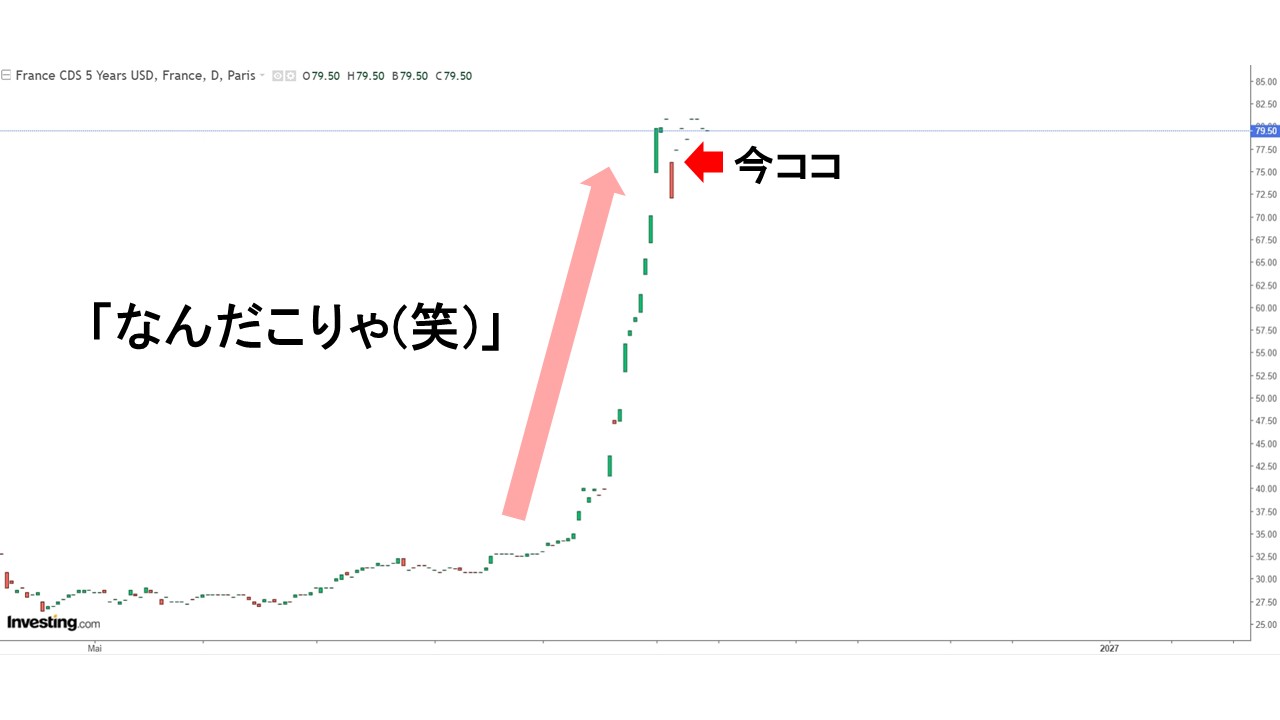
2026年10月19日現在、フランス国債の信用リスクを示す5年物CDS(クレジット・デフォルト・スワップ)のスプレッドは、09月中旬の約40bpから10月中旬には約80bpへと、ほぼ2倍に急拡大しています。
ただし、2012年の欧州債務危機時に記録した約200bpには達してはいません(2011年9月22日のフランス国債5年物CDSは203bp)。
2009年10月……ギリシャの財政赤字が従来の発表より大幅に大きいことが判明
2010年05月……EU・IMFがギリシャへの第1次金融支援を決定
2010年11月……アイルランドがEU・IMFの金融支援を要請
2011年04月……ポルトガルが金融支援を要請
2011年後半……イタリア、スペインの国債利回りが急上昇し、危機が拡大
2012年03月……ギリシャが民間債権者との大規模な債務再編を実施
2012年06月……スペインの銀行部門への金融支援方針が決定
2012年07月26日……ECBのドラギ総裁がユーロを守るために「必要なことは何でもする」と表明
2012年09月……ECBが国債買い入れ制度OMT(Outright Monetary Transactions(アウトライト・マネタリー・トランザクションズ)の略)を発表
ここで重要なのは、CDSスプレッドの拡大が、フランス政府の資金調達能力に対する信用の低下を示していることです。
国債利回りの上昇が続けば、借り換えや新規国債発行の費用が増え、将来の利払い負担が重くなります。結果として、政府が教育や公共サービスなどに振り向けられる財政余力も圧迫されます。
つまり、財政再建のための歳出削減が社会的反発を招き、その政治的不安定さが国債のリスクプレミアムを押し上げ、財政再建をさらに難しくするという悪循環が懸念されます。
しかし、厳密には保険ではありません。
CDSは信用リスクを取引する金融派生商品(デリバティブ)であり、保険契約とは法律上の性質も、取引の仕組みも異なります。
特に重要なのは、次の3点です。
1.CDSは、対象となる国債や社債を持っていなくても購入できます。
2.CDSは、購入者が実際に損害を被っていなくても、契約上の信用事由が発生すれば決済され得ます。
3.CDSの売り手は保険会社である必要がなく、契約も原則として保険法ではなくデリバティブ取引の法制度に従います。
(吉田ハンチング@dcp)