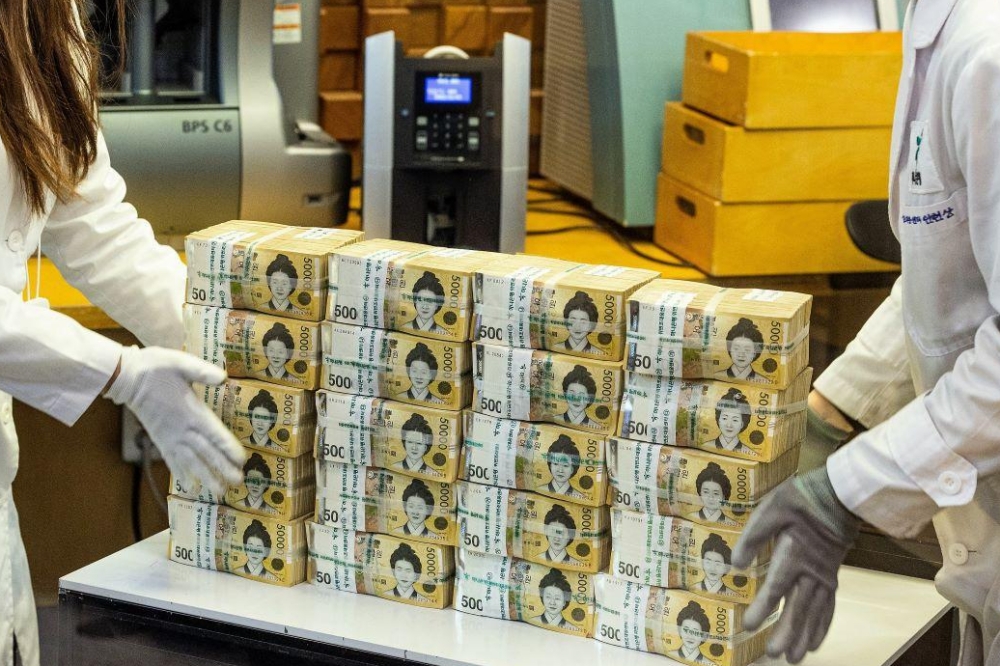
韓国政府の財政に関わるデータです。金利が上昇してきていますので、当然こうなる――という話なのですが。
韓国メディア『ソウル経済』の記事から一部を以下に引きます。
(前略)
16日、『ソウル経済』が、野党『国民の力』のパク・スヨン議員とペ・ジュニョン議員が財政経済部から提出を受けた「2027~2030年に償還期限を迎える国債の全銘柄の現況」を分析した結果、この期間に償還期限を迎える金額は406兆3,000億ウォンと集計された。このうち、発行当時の落札金利が3%未満だったものは240兆7,000億ウォンで、全体の59.2%を占めた。4%未満まで範囲を広げると362兆5,000億ウォンとなり、その割合は89.2%に達する。
3%未満の金利で調達した国債の年別償還期限到来額は、以下のとおりである。
-2027年:76兆3,000億ウォン
-2028年:55兆8,000億ウォン
-2029年:38兆7,000億ウォン
-2030年:69兆9,000億ウォン差し当たり、来年償還期限を迎える国債110兆7,000億ウォンの発行当時の加重平均落札金利は2.97%だった。
15日の終値を基準に、償還期限別の国債市場金利をそれぞれ同じ年限の国債に適用すると、加重平均金利は約3.97%となり、1%ポイント上昇する。
償還期限を迎える国債を全額借り換えると仮定すれば、年間調達費用が約1兆1,200億ウォン増える計算になる。
同じ方法で推計した年間調達費用の増加分は、以下のとおりである。
-2028年:約9,700億ウォン
-2029年:約8,800億ウォン
-2030年:約1兆4,800億ウォン問題は、今後、市場金利が現在の水準よりさらに上昇した場合、借り換えに伴う費用負担が一段と大きくなる可能性があるという点だ。
(後略)⇒参照・引用元:『ソウル経済』「4년간 241조…저금리 국채의 역습」
何をいっている記事かというと――、
韓国政府が過去に低金利で発行した国債の償還期限が2027~2030年に集中し、それを現在の高い金利で借り換えることによって、政府の利払い負担が増大する
――という問題を指摘しているのです。
注目しておきたいのは、韓国政府の国債利払い費用の見通しです。
2027年:40.4兆ウォン
2030年:51.1兆ウォン
3年間の増加額は「10.7兆ウォン」となります(あくまでも予測です)。
政府の国債利払い費用は、2027年から2030年までに約26.5%も増える見通しです。
この記事では記事は「低金利国債の逆襲」「借り換えリスクが現実化」と表現しています。
しかし、低金利で発行した国債が満期を迎え、高い金利で借り換えること自体は、異常事態ではありません。金利が変動する以上、どの国でも起こり得ることです。
本当に危険なのは、政府が国債を借り換えようとしても買い手がつかない、あるいは著しく高い利回りを要求される事態です。
さらに注目しておくべきは、(以前からMoney1でもご紹介しているとおり)韓国政府の財政運営の自由度が低下していく可能性が高いということです。
なぜなら、国債の利払い費用が増加するということは、政府が政策判断によって自由に配分できる財源が、その分だけ圧迫されるということだからです。
この推計が正しいのであれば、2030年には2027年と比較して裁量支出が「10.7兆ウォン」減少するのです。
(吉田ハンチング@dcp)