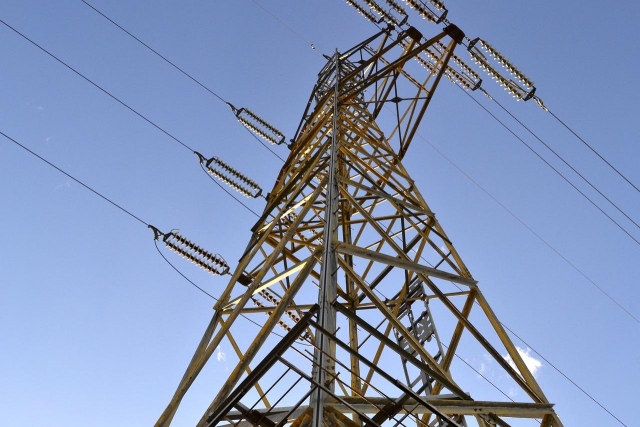
Money1でもしつこくご紹介してきたとおり、韓国では送電網の整備がまったく足りません。電気を作っても送電網に接続できず、消費地まで運べなければ、まったくの無駄です。
韓国の送電網建設は平均13年かかる!
韓国の電力行政において致命的な問題は以下の3点です。
1.発電所と電力需要地の不一致:大型原発や石炭火力発電所などが地方に集中する一方、ソウル・京畿道を中心とする首都圏に電力需要が集中しています。
2.送電線建設の長期化:超高圧送電線の建設には、用地取得、住民との協議、環境問題などが絡み、計画から完成まで非常に長い時間がかかります。
3.新たな電力需要への対応:半導体工場、データセンター、電気自動車、AI関連設備などの電力需要が拡大し、既存の送電網への負荷が増しています。
特に問題なのは、発電設備を増やしても、電気を必要な場所まで運べなければ意味がないという点です。具体的にどれほど深刻なのか、過去の送電網建設事業を調べると、遅延の規模が分かります。
北唐津~新湯井(345kV)……当初2012年完成予定から約12年半遅延
唐津火力~新松山(345kV)……2024年時点の見通しで約7年半遅延
東海岸~新加平(500kV・HVDC)……当初2019年完成予定から大幅遅延
『韓国電力公社』(以下「韓国電力」と表記)の推計では、345kV級の送電網建設に平均約13年かかるとされています。
韓国では345kVが主要な基幹送電電圧の一つであり、その上位には765kV(76万5,000ボルト)の送電網もあります。
さらに、2026年10月の国政監査に関する報道では、韓国電力の送電・変電設備建設事業の遅延率が、直近2年間、連続して60%台に達していると指摘されています。
送電網建設の遅れは半導体クラスターに影響する
最も注目すべきなのは、京畿道龍仁市の半導体クラスターへの影響です。
2025年08月の報道によると、同クラスターでは段階的に大規模な電力供給能力が必要になるとされていました。
-2027年までに約3GW
-2030年までに約6GW
-2053年までに10GW以上
これらは当時の計画に基づく数字ですが、送電網建設が遅れれば、半導体工場を完成させても十分に稼働できないという懸念が示されています。
工事進捗率はわずか1%に過ぎない!
現在に戻ります。韓国メディア『ソウル経済』が「送電網の建設が進んでない」と報じています。
同記事から一部を以下に引きます。
(前略)
22日(2026年10月22日:引用者注)、国会予算政策処の「公共機関の現況と課題」報告書によると、2021年から今年上半期までに、送電制約によって発電できなかった電力量は11万2,430GWhに達しました。『韓国電力』は、発電事業者が実際に電力を生産したかどうかにかかわらず、この期間に計3兆1,651億ウォンを期待利益精算金(MAP)として支払いました。
期待利益精算金とは、発電計画に含まれていた発電機が、電力取引所の給電指示によって発電できなかった場合に、期待利益を補償する制度です。
問題は、送電網の不足によって発生した費用が、電気料金の負担につながり得るという点です。
発電事業者に支払われる精算金は、電力市場を通じて韓国電力の電力購入費に反映されます。
電力購入費は、電気料金算定の基礎となる総括原価の主要項目です。送電網の拡充の遅れに伴う費用負担が、結局は電気料金の引き上げ圧力として作用しかねないとの指摘が出ています。
根本的な原因としては、発電設備の拡充速度に送電網の整備が追いつかない「インフラの足並みの乱れ」が挙げられています。
太陽光発電などの発電設備は建設に1~3年かかる一方、345kV級の大容量送電線は、立地選定や環境影響評価、住民との協議などを経て完成するまでに9~13年を要します。
発電所の建設と送電網の拡充計画を連携させる先手を打った対応が不足しているため、発電設備を備えていながら電気を生産できない状況が繰り返されているとの分析です。
(中略)
さらに大きな問題は、送電網の不足が先端産業団地にまで広がっているという点です。
主要産業団地専用の送電網整備事業の工事進捗率が1~20%にとどまる中、龍仁先端システム半導体クラスターでは、3兆7,000億ウォンを投じて345kV級の送電線14回線を整備する計画ですが、2025年末時点の工事進捗率はわずか1%にすぎません。
(後略)
水がない、電力が足りない――にもかかわらず、韓国大統領になりおおせた李在明(イ・ジェミョン)さんは湖南地方に半導体クラスターを造るなどとぶち上げているのです。
もう何度だっていいますが「不可能」です。物理的に達成できません。
(吉田ハンチング@dcp)