2026年10月01日、『韓国銀行』が「2026年08月中の居住者外貨預金の動向」を公表しました。
※この場合の居住者の定義は「内国人と国内企業、国内に6カ月以上居住した外国人、国内に進出している外国企業などの国内外貨預金」です。
件名:2026年08月中の居住者外貨預金の動向
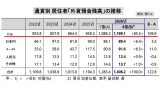
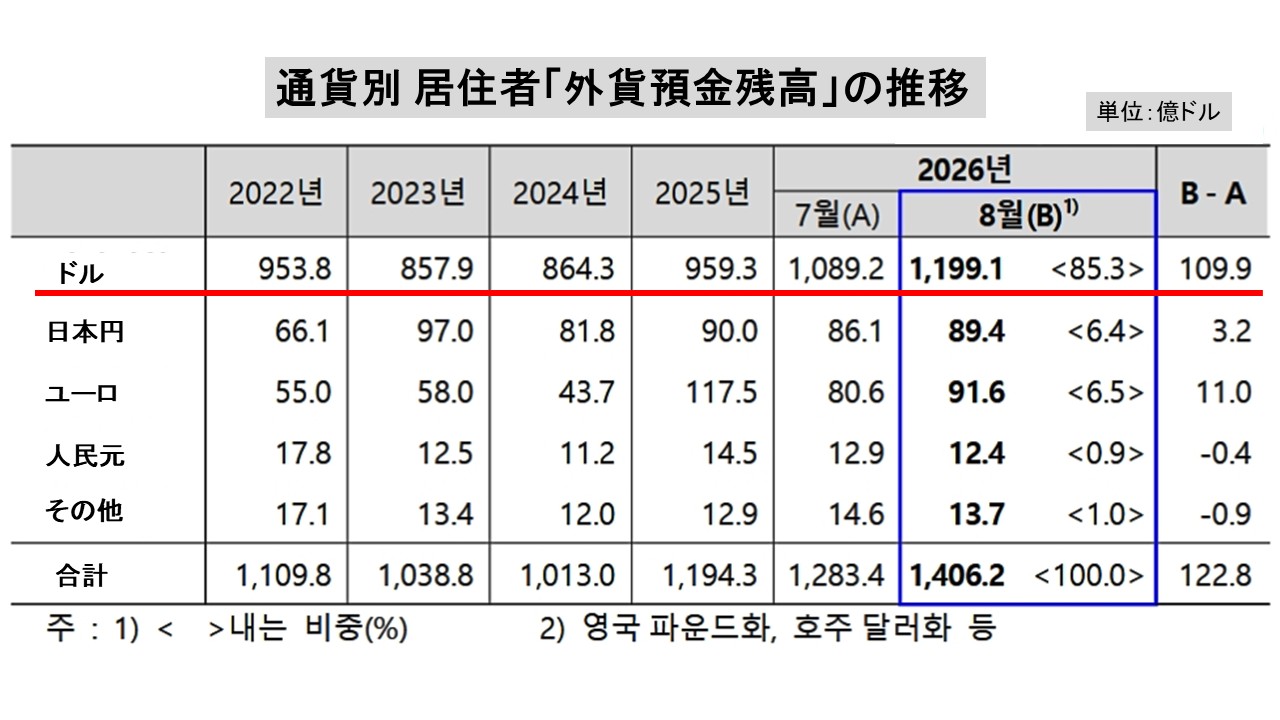
□2026年08月末現在、外国為替銀行の居住者外貨預金は1,406億2,000万ドルで、前月末に比べ122億8,000万ドル増加した。
○米ドル(+109億9,000万ドル)、ユーロ(+11億ドル)および日本円(+3億2,000万ドル)の預金がいずれも増加した。
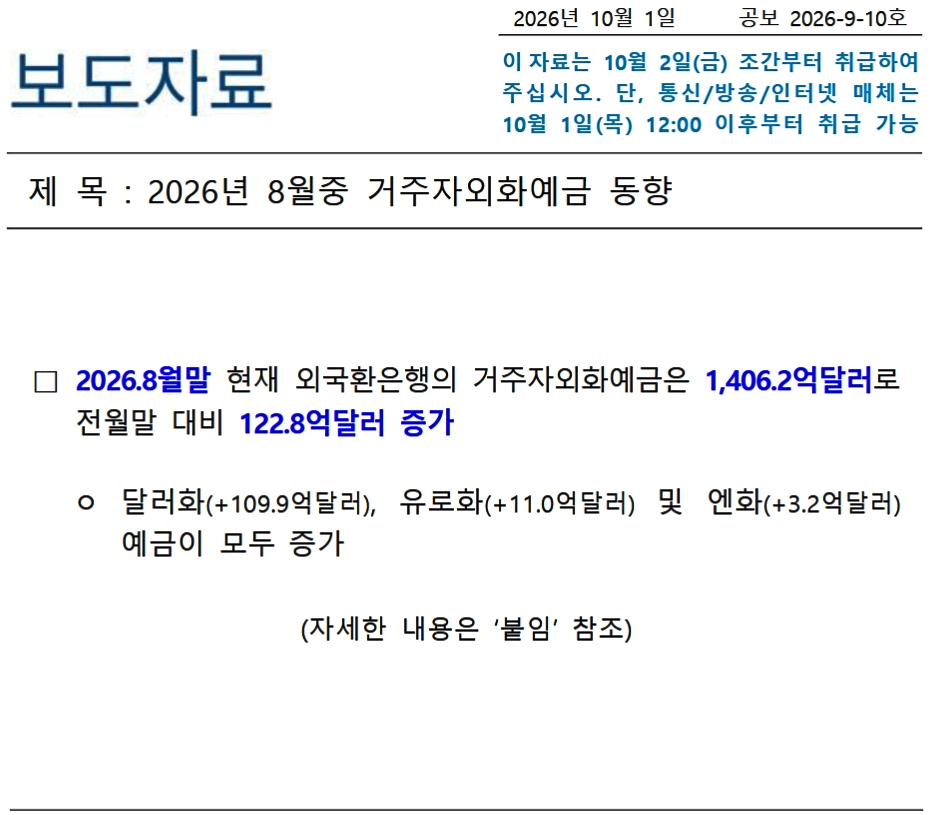
08月の外貨預金は対前月比で「122.8億ドル」も増加しました。
外貨の種類別に見ると以下のようになります。
アメリカ合衆国のドル、日本円、ユーロの預金は増えました。中国の人民元については減少しています。
外貨預金の増加「約122.8億ドル」のうち、ドルだけで「約109.9億ドル」になります。「約89.5%」がドルです。
また、外貨預金を増やした主役は「個人」ではなく「企業」です。
企業預金
1,125.6億ドル ⇒ 1,234.9億ドル:+109.3億ドル
個人預金
157.7億ドル ⇒ 171.2億ドル:+13.5億ドル
増加した「約122.8億ドル」のうち、企業預金が「約89.0%」を占めているのです。
なぜ企業のドル預金が約100億ドルも増えたのか?
では、なぜ企業のドル預金がここまで増加したのでしょうか? 『韓国銀行』自身は以下の3つが主要因である――と述べています。
❶大企業が経常取引の代金を外貨で受け取った(ウォンに換えていない)
❷証券会社に「投資家預託金」が流入した
❸ウォン高方向に振れていること
❶の「経常取引」というのは、貿易・サービスなどの経常的な対外取引に伴って受け取る外貨という意味です。典型例はまさに「輸出代金」です。
Money1でも何度もご紹介しておりますが、韓国の半導体企業は異常なほど輸出金額を増やしていますが、それが巨大な受け取りとなっており、(08月は)ウォンに替える量が少なかったので、企業の外貨預金が増えたのです。
❷は、少し説明が必要でしょう。預託金(投資家預託金)とは、簡単にいえば「投資家が証券会社の口座に入れている、まだ投資に使われていない現金」です。
例えば、韓国の投資家が合衆国株を買おうとして証券会社の口座に1万ドルを用意したとします。
「1万ドル入金 ⇒ まだ合衆国株を買っていない」とすると、この段階では、その1万ドルは証券会社を通じて管理される投資待機資金です。
逆方向もあります。
「合衆国株を売却 ⇒ 売却代金1万ドルを受け取る ⇒ まだウォンに両替せずドルのまま置いておく」場合には、このドルも証券会社側に外貨資金として残ります。
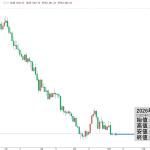
最後に❸です。2026年08月は以下のようにウォン高が大きく進行しました(チャートは『Investing.com』より引用:月足)。
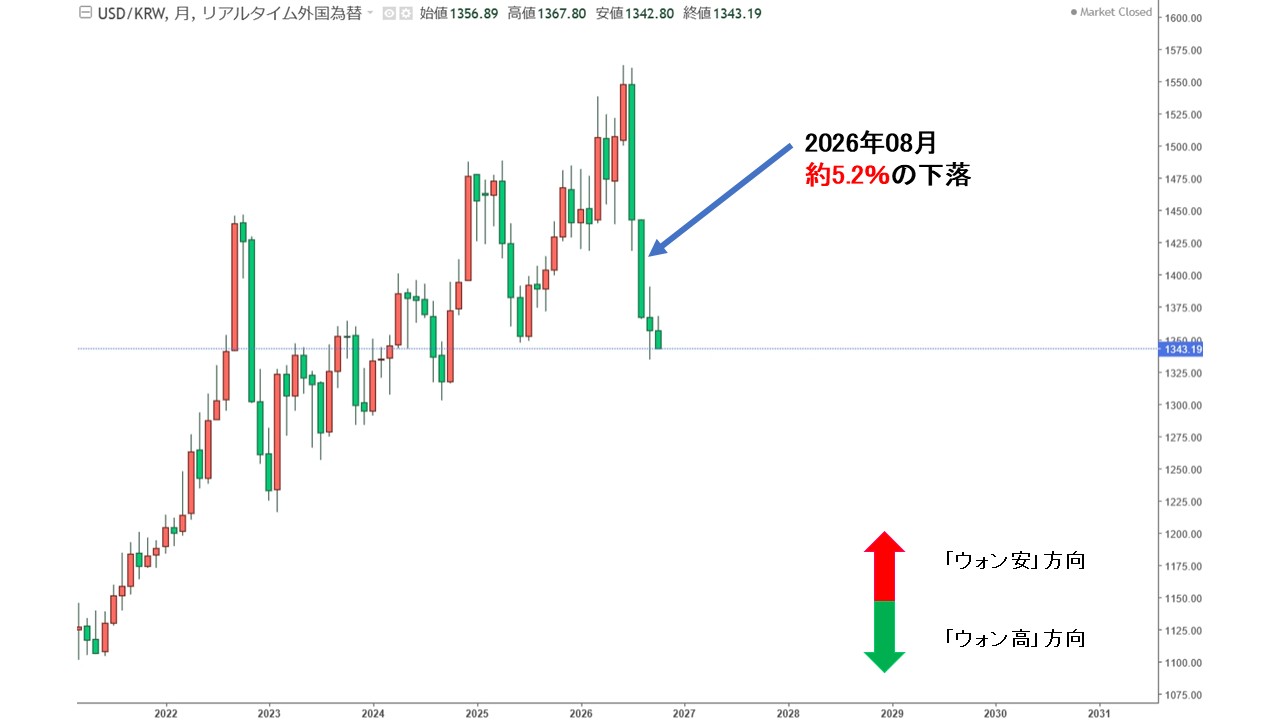
2026年08月は始値 ⇒ 終値で、約5.2%ウォン高が進行しました。
ウォン高方向に進行するとなれば、「今のうちにドルを買っておこう」となるのも当然です。
「08月中にウォンがかなり上昇したため、安くなったドルを先回りして確保する需要が発生した」というのが、『韓国銀行』自身の説明にある「先回り需要」の意味です。
外貨預金が増加していることは、金融安定面ではプラスです。
国内銀行が利用できる安定的な外貨調達基盤が厚くなり、海外からの短期ドル調達への依存を減らせるからです。
『韓国銀行』自身も居住者外貨預金拡大を基本的に肯定的に評価しています。しかし、外為需給という観点では少し違う面があります。
輸出で稼いだドルを企業がウォンに替えずドル預金として保有し、同時に企業・個人が海外投資などのためドルを必要とする構造が強くなれば、経常黒字でドルを稼いでいても、そのドルが十分に外為市場へ供給されません。
ですから問題は「外貨預金が増えたこと」そのものではありません。
韓国経済の中でドルを保有し続けようとする需要と、海外へ投資するためドルを必要とする需要が以前より強くなっているのではないか――その結果、経常黒字がウォン高につながる力が弱くなっているのではないか、と考えられるわけです。
(吉田ハンチング@dcp)