Money1でも何度かご紹介したことがありますが、韓国はLCC(格安航空)がやたら多い国です。
2026年10月02日時点で9社もあります。
『ジンエアー』(Jin Air)
『トリニティ航空』(Trinity Airways)
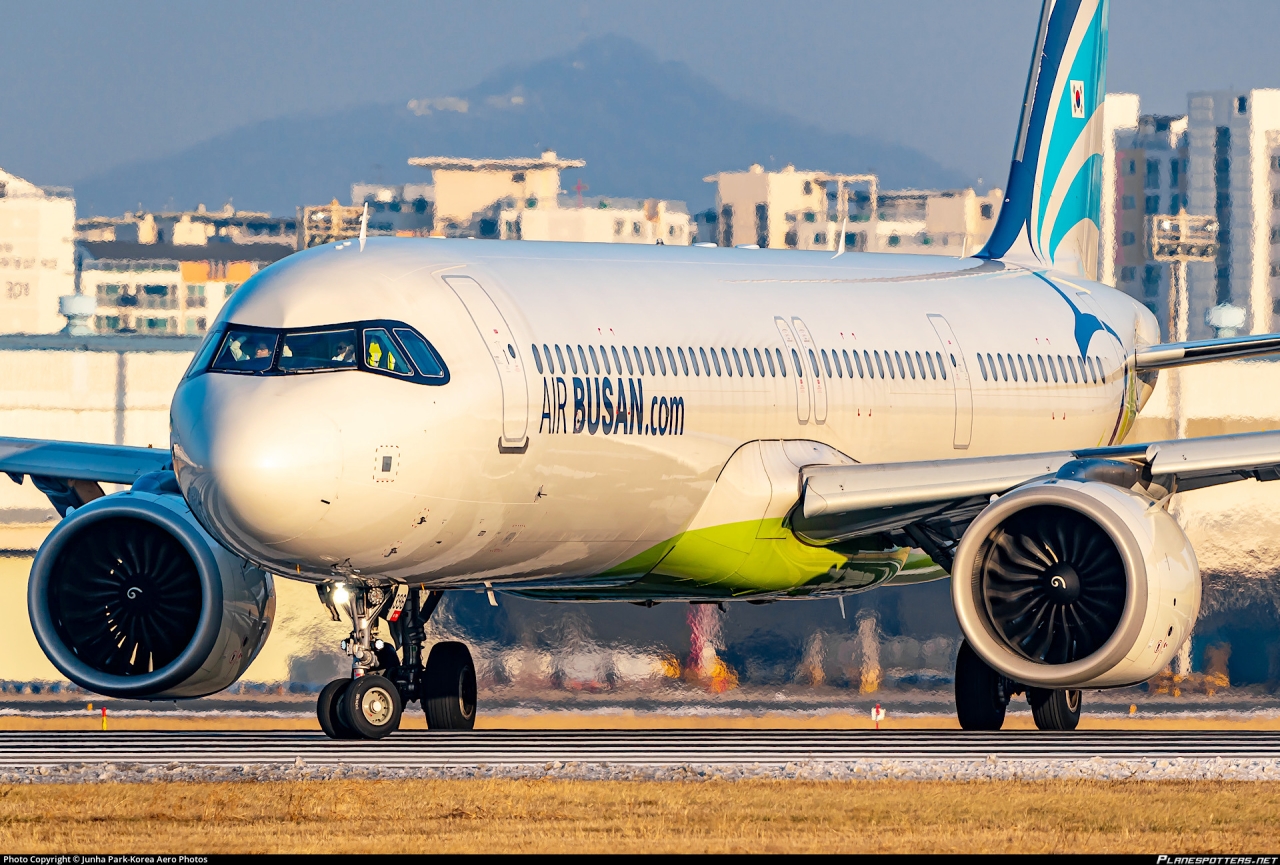
『エアプサン』(Air Busan)
『エアソウル』(Air Seoul)
『イースター航空』(Eastar)
『エアロK』(Aero K)
『エアプレミア』(Air Premia)
『パラタ航空』(Parata Air)
※『ティーウェイ航空』(T’way Air)は、2026年09月10日から『トリニティ航空』(Trinity Airways)」に社名・ブランドを変更して運航しています。
人口約5,100万人※の市場に9つのブランドがひしめいています。
※2026年09月末現在の韓国の住民登録人口は5,108万2,431人(韓国行政安全部の最新の住民登録人口統計による。
日本の約42%の人口しかないにもかかわらず、LCC系航空会社は日本の2倍以上存在することになります。人口当たりで単純比較すると、韓国のLCC会社数の密度は日本の約5.4倍です。
安値の叩き合いになりますから、早晩このままの数は維持できなくなるだろう――と見られます。
『大韓航空』は2026年09月時点でも、『ジンエアー』『エアプサン』『エアソウル』の3社を「統合LCC」にまとめる準備を公式に進めています。
それは当然の流れといえますが、この3社ともそろって財務状況がポンコツなのです。
『ソウル経済』の記事から一部を以下に引きます。
『ジンエアー』は来年3月17日、『エアプサン』と『エアソウル』を合併し、韓国最大の格安航空会社(LCC)へと飛躍する。売上高は2兆5000億ウォンを超え、航空機は60機近い規模に増える。
しかし、3社統合に期待ばかりが寄せられているわけではない。3社とも財務状態が良くないためだ。
負債比率は『ジンエアー』が600%を超え、『エアプサン』と『エアソウル』はそれより深刻な1,600%台、850%台となっている。
統合後は組織の融合以上に、財務構造の改善が重要な課題として挙げられている理由だ。
29日、業界によると、『ジンエアー』は今年06月末現在、総資産1兆3,119億ウォン、総負債1兆1,336億ウォンで、負債比率は636%に達する。
昨年末の423%から213ポイント急上昇した。
(中略)
3社を合計すると、負債は2兆7,422億ウォン、負債比率は942%だ。
負債比率は、負債が自己資本の何倍あるのかで計算します。
韓国の場合には、1997年のアジア通貨危機(韓国ではたいてい「IMF危機」と呼称)の経験から、負債比率200%で危険といわれます。
ところが、統合されるLCC3社の負債比率は――、
『ジンエアー』:636%
『エププサン』:1,647%
『エアソウル』:854%
※『ジンエアー』と『エププサン』は2026年06月末時点、『エアソウル』は2025年末時点の数字です。
――もあるのです。一番ひどい『エアプサン』は負債が自己資本の約16.4倍もあります。無茶苦茶です。
問題は、こんなポンコツLCC3社が統合されても、やっていけるのか――です。
(吉田ハンチング@dcp)